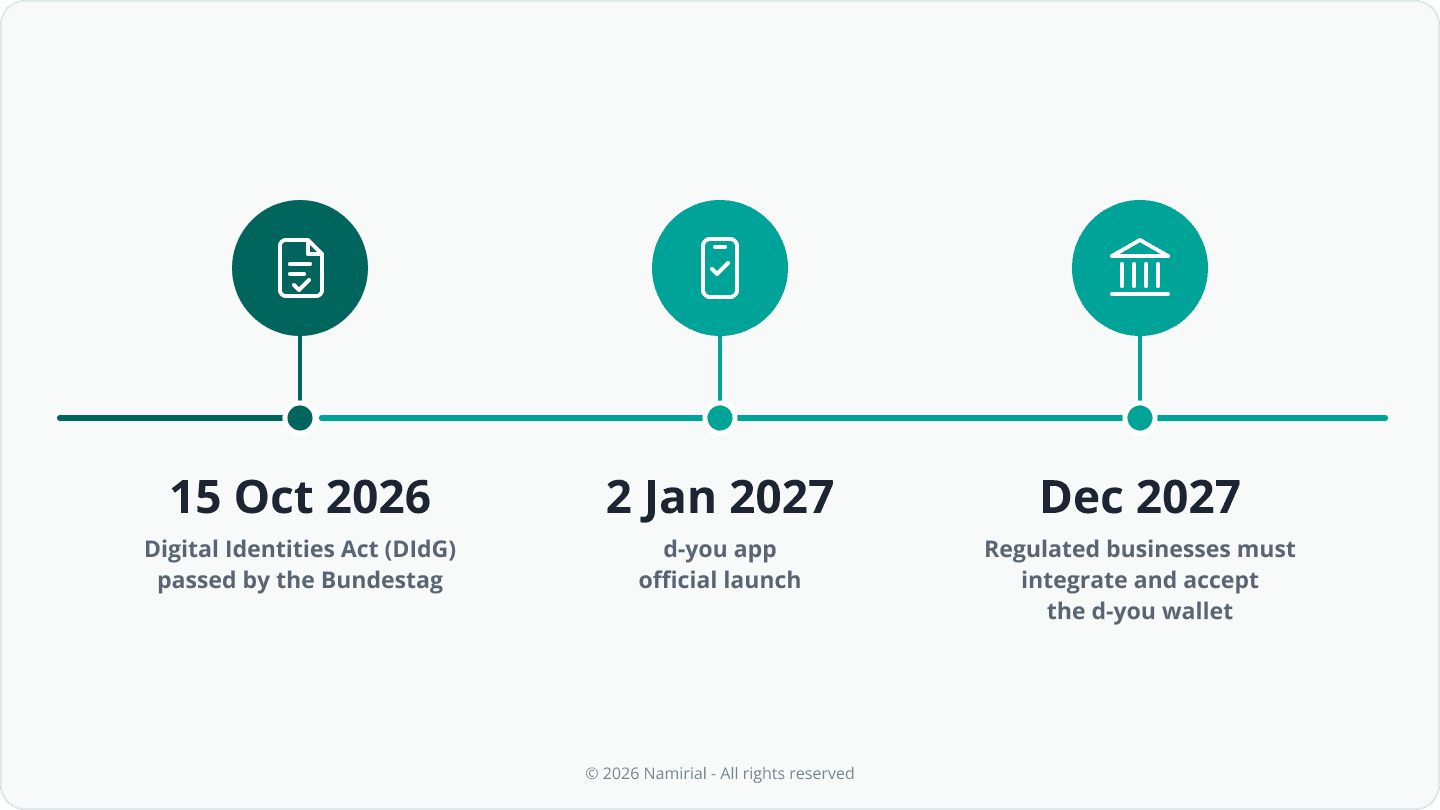
Il 2 gennaio 2027 entra in funzione d-you, il Wallet europeo di identità digitale messo a disposizione dallo Stato tedesco: il primo wallet di questo tipo, a cui ne seguiranno altri (tra cui diversi EUDI Wallet di fornitori privati) nel 2028. Alla Smart Country Convention di Berlino, a metà ottobre, Common Codes ha presentato la roadmap dalla sandbox al lancio. Common Codes è la società che, dal 1° settembre, gestisce il progetto nazionale del wallet per conto del Ministero Federale per la Trasformazione Digitale e la Modernizzazione dello Stato). Il Parlamento tedesco (Deutscher Bundestag) ha approvato la legge sulle identità digitali (DIdG) il 15 ottobre; il Bundesrat dovrebbe esaminarla al più tardi nell’ultima seduta di quest’anno, il 18 dicembre, poiché la DIdG deve entrare in vigore prima del lancio di d-you.
Ciò che parte a gennaio è la prima fase del wallet statale ai sensi del diritto nazionale. La certificazione UE ai sensi di eIDAS seguirà quando sarà disponibile l’intero ventaglio di funzionalità. Per banche, assicurazioni, pubbliche amministrazioni e altre relying party, il lancio rappresenta quindi un inizio, non un prodotto finito. Ecco otto spunti per la pianificazione del 2027.
1 | La Germania sta costruendo un ecosistema, non un’app
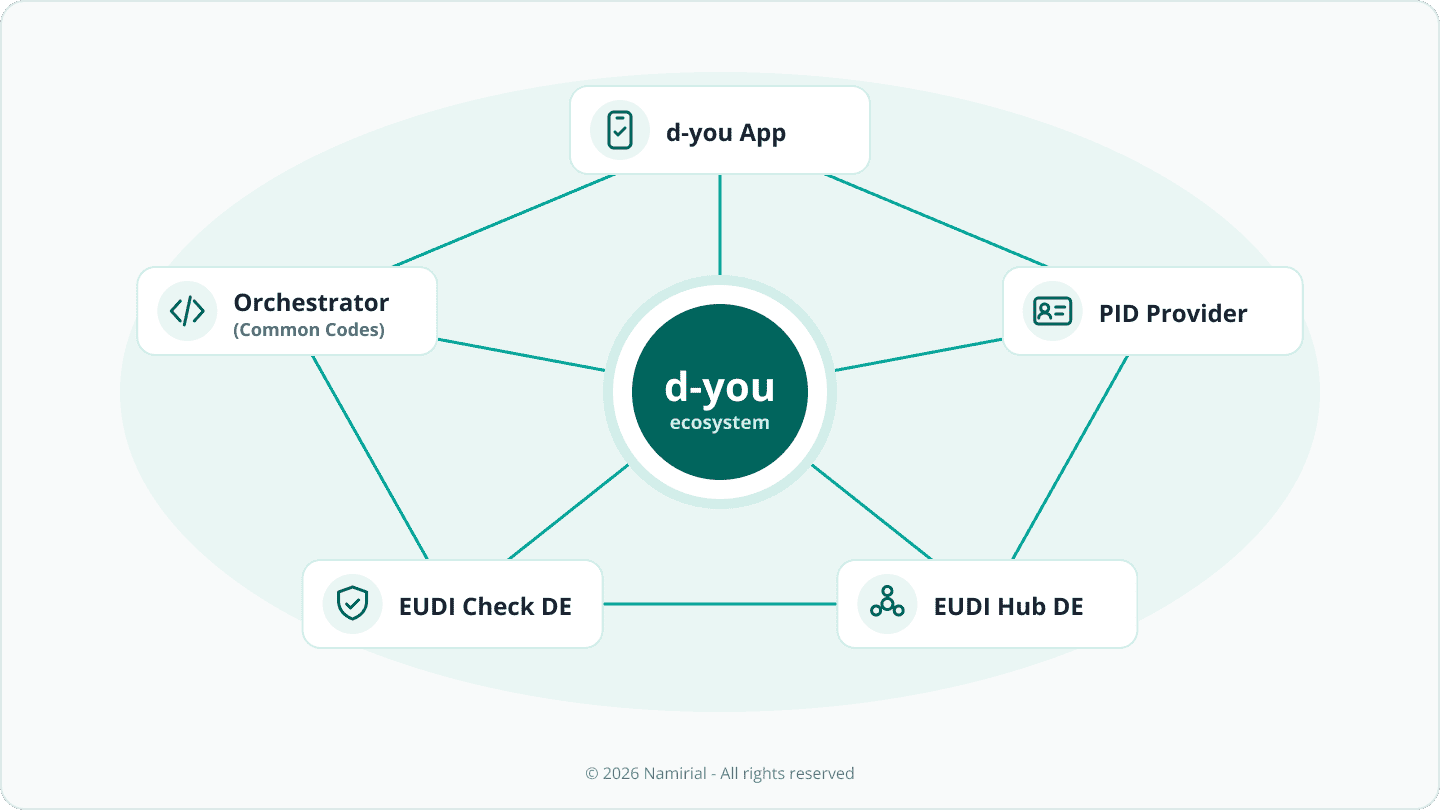
Accanto all’app d-you, il progetto nazionale comprende un fornitore di PID, che rilascia l’identità digitale come credenziale di base, l’EUDI Hub DE per la gestione dei partecipanti all’ecosistema e l’app EUDI Check DE per la verifica delle credenziali di persona. Common Codes svolge il ruolo di orchestratore, un ruolo che la bozza governativa della DIdG consente al BMDS di delegare. Fino a settembre il progetto era gestito dall’Agenzia federale per l’innovazione dirompente (SPRIN-D). Secondo Common Codes, nella sandbox sono attivi più di 270 partner, con oltre 330 casi d’uso in fase pilota; al lancio si prevede che saranno operativi più di 40 partner.
Cosa significa: le relying party non stanno integrando una singola app. Stanno entrando in un sistema regolamentato, con registrazione, certificati di accesso e fasi di onboarding definite. La pianificazione dovrebbe partire da questo processo, non dall’interfaccia utente.
2 | Lo Stato rimuove un ostacolo pratico
Uno degli ostacoli più concreti è stato di recente affrontato con una soluzione: d-you si attiva con la funzione online della carta d’identità tedesca e il relativo PIN. In un sondaggio Bitkom pubblicato nell’aprile 2026, il 21 % degli intervistati aveva attivato la funzione online ma non ricordava più il PIN; solo il 18 % l’aveva attivata e lo conosceva. A ottobre il BMDS ha ripristinato il servizio gratuito di reimpostazione e attivazione del PIN tramite lettera, così i cittadini non devono più recarsi presso un ufficio locale. I comuni, invece, continuano a chiedersi chi pagherà il collegamento dei propri servizi: il finanziamento è stata la preoccupazione più frequente in un sondaggio condotto dal gruppo parlamentare CDU/CSU tra le amministrazioni locali nel luglio 2026.
Cosa significa: lo Stato si fa carico dell’infrastruttura. L’integrazione nei processi aziendali resta in capo alle relying party, ed è proprio lì che si concentrano sia l’impegno sia il valore.
3 | Risolvere il problema dell’uovo e della gallina
Gli utenti adottano un wallet solo se possono usarlo da qualche parte, e le relying party investono solo dove ci sono utenti. Common Codes stessa individua questo problema dell’uovo e della gallina e ha chiesto ai partner della sandbox un forte impegno. Il punto di partenza della Germania è insolito. Secondo l’eGovernment MONITOR 2026 di Initiative D21, il 29 % degli intervistati ha utilizzato almeno una volta la funzione di identificazione online. È un dato basso, ma significa anche che il governo non deve gestire la transizione da un sistema nazionale molto diffuso, come invece fanno l’Italia con SPID o la Polonia con mObywatel. Il wallet può essere introdotto senza costi di passaggio.
Cosa significa: i primi casi d’uso determinano l’adozione. Namirial supporta le relying party con onboarding e orchestrazione dei percorsi – dall’identificazione tramite presentazione del wallet alla firma qualificata – in modo che i loro casi d’uso siano pronti per la prima ondata di utenti.
4 | Banche e assicurazioni si muovono per prime
Secondo Common Codes, 54 dei casi d’uso nella sandbox provengono dal settore finanziario e assicurativo, più che da qualsiasi altro ambito del settore privato. Il calendario normativo spiega il perché. La DIdG riconosce l’EUDI Wallet come strumento di identificazione ai sensi della legge tedesca antiriciclaggio (GwG). Il Regolamento UE antiriciclaggio (AMLR) si applica dal 10 luglio 2027, e la bozza finale degli standard tecnici di regolamentazione (RTS) dell’AMLA sull’adeguata verifica della clientela del 30 settembre 2026 fa riferimento agli European Digital Identity Wallet. Matteo Panfilo ne ha analizzato i dettagli nell’articolo “Customer Due Diligence, RTS definitivi di AMLA: cosa cambia per KYC e onboarding da remoto”.
Tuttavia, il solo PID non completa un onboarding. Conferma chi è il cliente, ma una banca o un’assicurazione ha bisogno di altro: il codice fiscale/numero di identificazione fiscale, dove l’AMLR lo richiede, un indirizzo di residenza verificato, informazioni sull’occupazione e sullo scopo del rapporto d’affari e, per pagamenti o addebiti diretti, un IBAN verificato. Alcuni di questi dati arriveranno nel wallet sotto forma di attestazioni – una credenziale IBAN per gli addebiti diretti rientra tra i casi d’uso presentati per il lancio – mentre altri continueranno a provenire dal cliente e dai controlli propri della relying party.
Cosa significa: chi costruisce oggi un percorso di onboarding basato su wallet sta costruendo anche il percorso KYC che l’AMLR richiederà – a condizione che il percorso combini il PID con ulteriori attestazioni e dati. Il collo di bottiglia restano le attestazioni ufficiali oltre all’identità, come il codice fiscale o la residenza, per le quali non esiste ancora un calendario a livello nazionale.
5 | La consapevolezza è bassa, l’interesse c’è
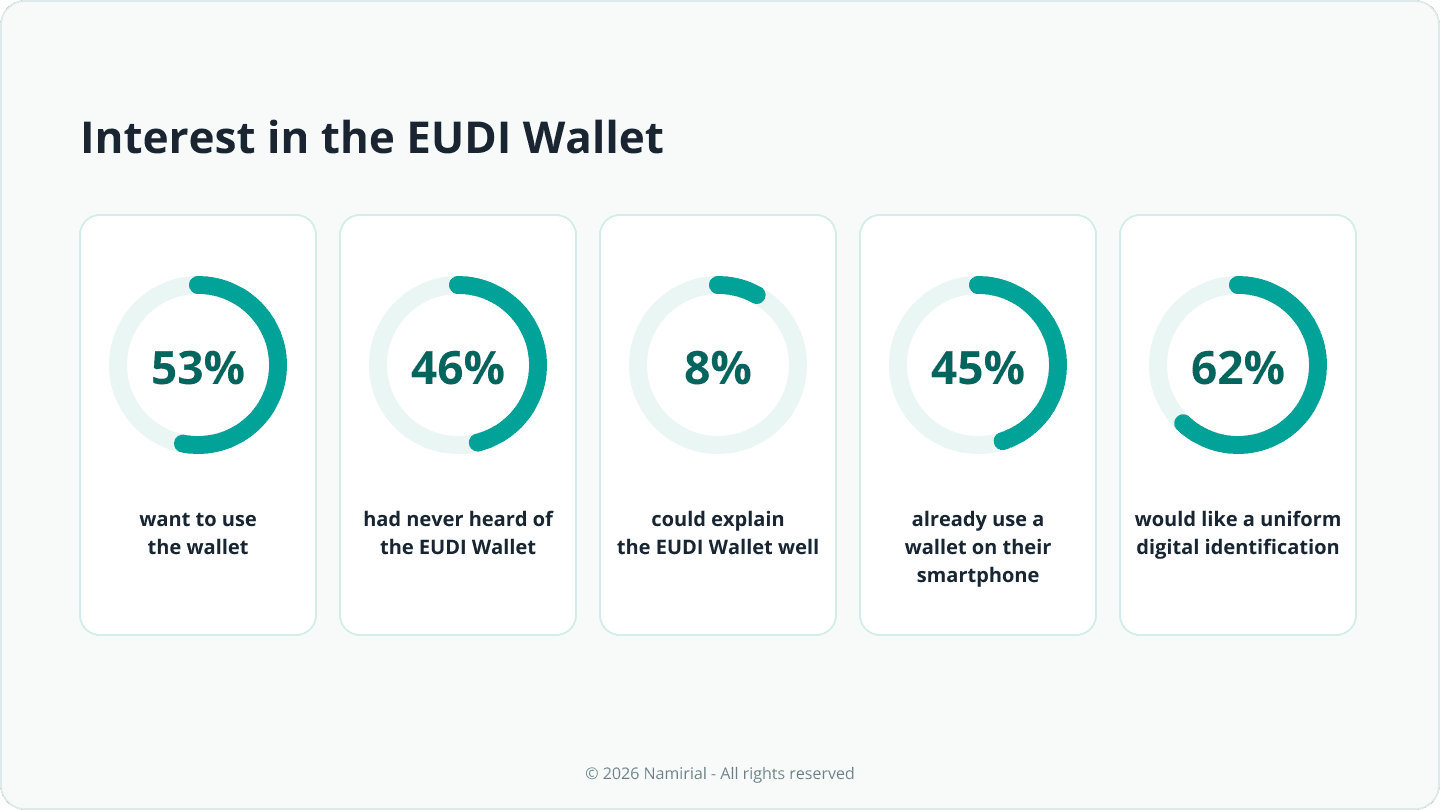
In un sondaggio Bitkom pubblicato il 15 ottobre, il 53 % degli intervistati ha dichiarato di voler utilizzare il wallet (il 20 % sicuramente, il 33 % probabilmente). Allo stesso tempo, il 46 % non aveva mai sentito parlare dell’EUDI Wallet e solo l’8 % era in grado di spiegarlo bene. L’eGovernment MONITOR 2026 di D21 mostra che l’abitudine esiste già: il 45 % usa un wallet sullo smartphone e il 62 % vorrebbe un’identificazione digitale unificata.
Non sono stati pubblicati obiettivi ufficiali di adozione e non faremo previsioni sul numero di utenti. I segnali da osservare nei primi mesi sono più concreti: quanti casi d’uso saranno attivi a gennaio; quanto fluidamente funzionerà l’onboarding del PID nella pratica; se scenari esclusivi del wallet, come l’identificazione per il ritiro di un pacco o una tessera comunale per i volontari, prenderanno piede; e quando compariranno i primi casi d’uso di firma.
Cosa significa: sarà il caso d’uso, non l’identità, a vendere il wallet. Le relying party dovrebbero comunicare il beneficio all’interno del proprio processo, anziché spiegare la tecnologia.
6 | Orchestratore e intermediario sono due ruoli diversi
Due ruoli si confondono facilmente. Common Codes gestisce l’ecosistema per conto dello Stato: regola la partecipazione, gestisce l’hub e supporta il lancio e la crescita. Un intermediario ai sensi dell’articolo 5 ter, paragrafo 10, del Regolamento eIDAS agisce nei confronti dei wallet per conto di una relying party. È trattato a sua volta come relying party, non può conservare il contenuto della transazione e la responsabilità per la richiesta resta in capo alla relying party che serve. Al go-live la Germania supporta le connessioni dirette delle relying party; gli intermediari seguiranno poco dopo.
Cosa significa: Namirial orchestra il percorso di onboarding per conto della relying party, non l’ecosistema. Le organizzazioni possono collegarsi direttamente con certificati a proprio nome oppure utilizzare Namirial come intermediario per raggiungere tutti i wallet notificati con un’unica integrazione.
7 | Il ruolo dei fornitori privati
Nel 2027 i fornitori privati operano come relying party, come emittenti di attestazioni elettroniche di attributi e come fornitori di firma. Secondo Common Codes, altri fornitori porteranno sul mercato i propri wallet a partire da gennaio 2028. Una firma elettronica qualificata direttamente da d-you è prevista per il 2027, senza un trimestre confermato. Namirial è partner ufficiale del lancio di d-you, con un caso d’uso di firma elettronica qualificata: l’identificazione tramite d-you come base per il rilascio del certificato di firma qualificata.
Un ruolo nell’ecosistema è ancora vacante: i fornitori privati di attestazioni elettroniche qualificate di attributi (QEAA). Possono rilasciarle solo i prestatori di servizi fiduciari qualificati e, ai sensi di eIDAS, hanno lo stesso effetto giuridico delle attestazioni cartacee rilasciate legalmente. Nessuna delle attestazioni presentate per il lancio è annunciata come attestazione qualificata di un fornitore privato. Dove una relying party ha bisogno di certezza giuridica – per qualifiche professionali, poteri di rappresentanza o titolarità di un conto – saranno richieste attestazioni qualificate, e l’ecosistema non dispone ancora di emittenti privati pronti a fornirle.
Cosa significa: la verifica è solo metà della transazione. Contratti, aperture di conto e modifiche di polizza richiedono una dichiarazione di volontà giuridicamente vincolante, e la firma qualificata completa ciò che il wallet avvia. In qualità di prestatore di servizi fiduciari qualificato, Namirial si sta preparando ad aggiungere le attestazioni qualificate come livello successivo.
8 | d-you è uno degli oltre 30 EUDI Wallet
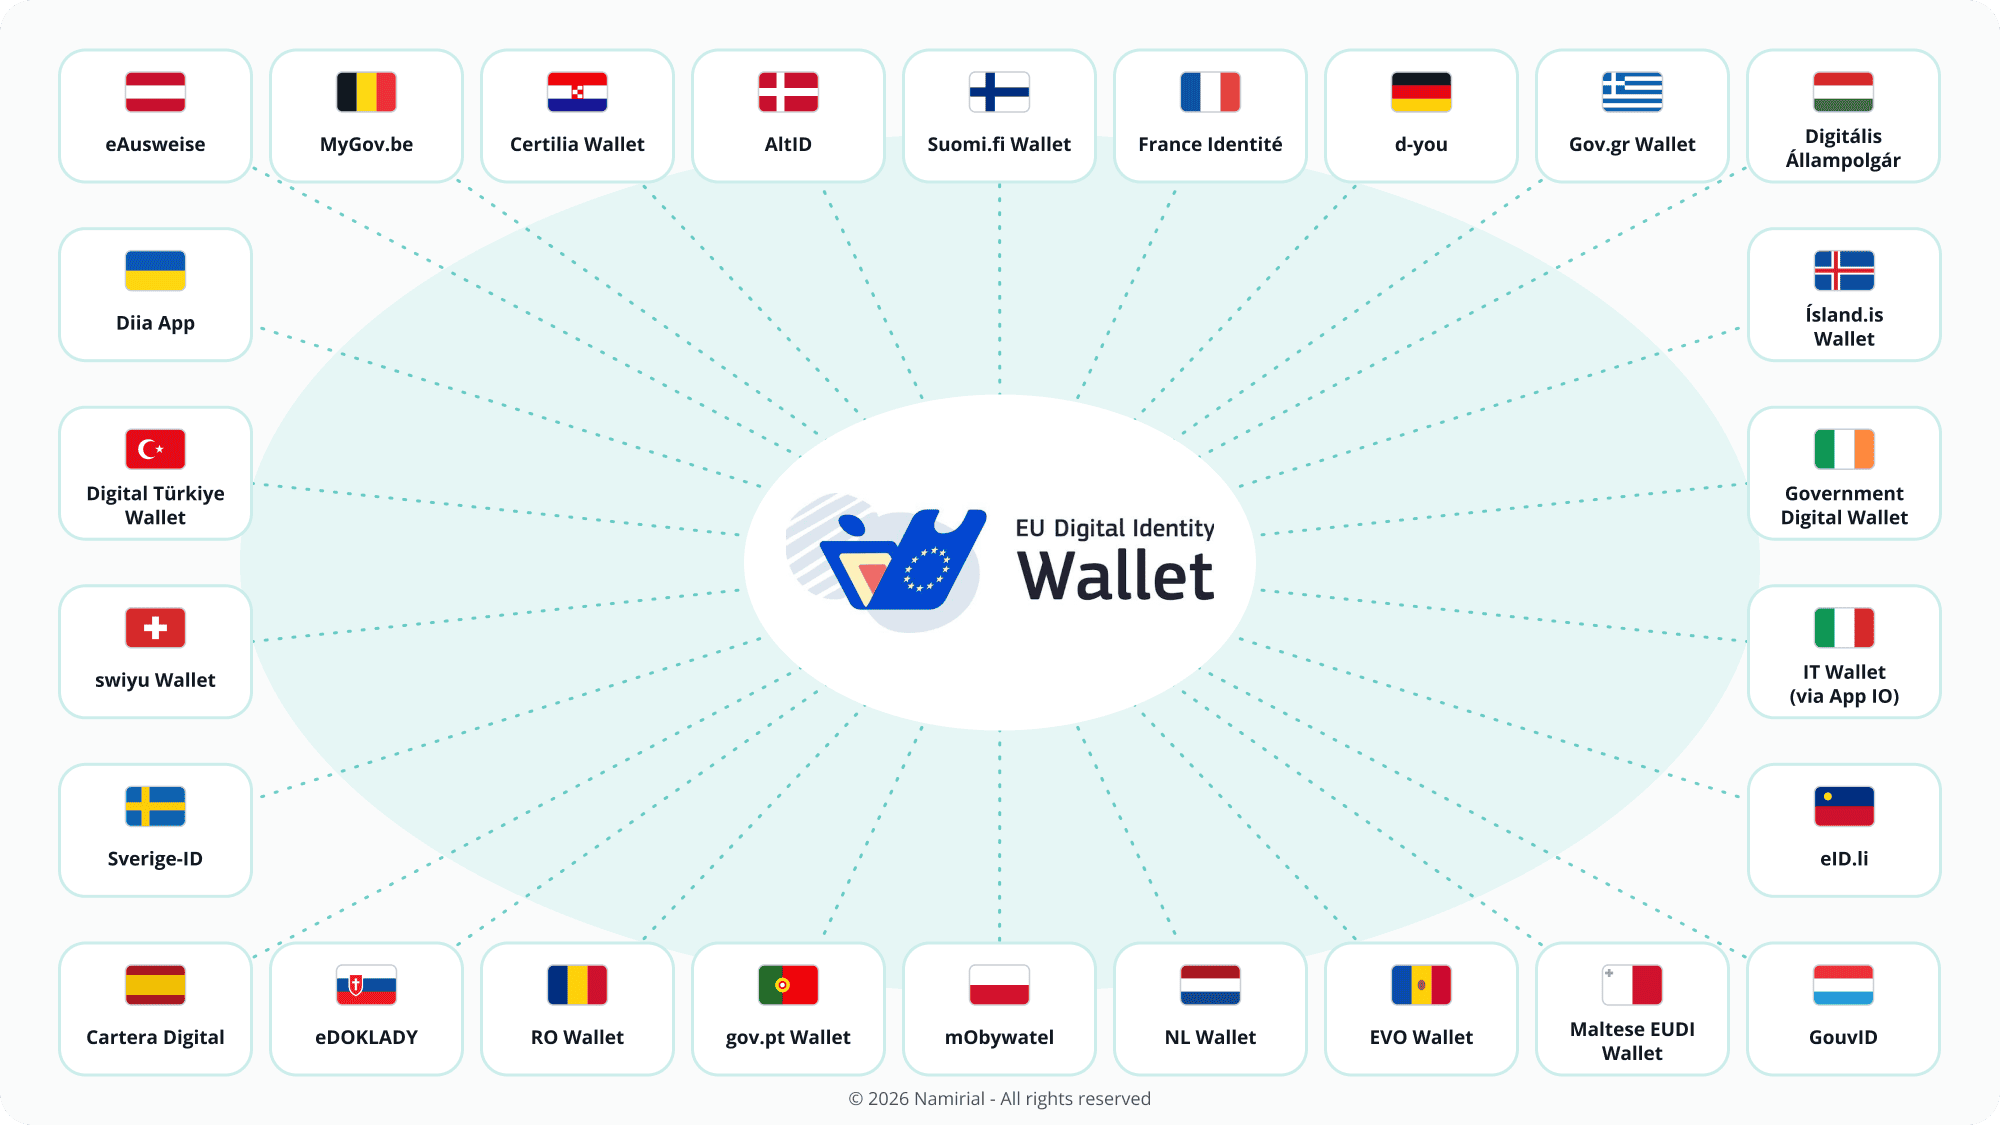
Dal 24 dicembre 2027, le relying party private tenute a utilizzare l’autenticazione forte dell’utente, tra cui banche e prestatori di servizi di pagamento, dovranno accettare gli EUDI Wallet. L’obbligo riguarda tutti i wallet notificati dell’UE e del SEE, non solo d-you. Il grado di preparazione varia notevolmente tra le oltre 30 roadmap nazionali. Namirial è l’unico fornitore privato in tutti e tre i ruoli della federazione di test dell’IT-Wallet italiano. All’evento di interoperabilità di France Identité, EUDI Unfold, dal 21 al 25 settembre, Namirial ha superato 143 casi di test su 145. L’integrazione in Danimarca è in corso. Namirial ha partecipato al Large-Scale Pilot (LSP) POTENTIAL e a EWC. Namirial è attualmente impegnata in entrambi gli LSP, APTITUDE e WE BUILD.
Il pulsante d-you aiuterà il lancio nazionale: gli utenti riconoscono un segno familiare e le relying party dispongono di un modo semplice per iniziare. Per l’interoperabilità europea, tuttavia, è una base debole. Un percorso che offre solo d-you esclude gli altri wallet notificati che le relying party dovranno accettare da dicembre 2027. Un punto di accesso neutrale rispetto al wallet, come il trust mark dell’EU Digital Identity Wallet o la selezione del wallet tramite browser, mantiene il percorso aperto a tutti. Luigi Castaldo approfondisce l’evoluzione dell’ecosistema in Francia nel suo articolo “France Identité ed EUDI Wallet: il contributo di Namirial all’ecosistema francese dell’identità digitale”.
Cosa significa: una relying party che pianifica solo per d-you dovrà integrare di nuovo prima della fine del 2027. Costruire fin dal primo giorno per il panorama europeo dei wallet evita questo secondo progetto. Utilizzate il pulsante d-you dove favorisce il riconoscimento, ma costruite il percorso che c’è dietro in modo neutrale rispetto al wallet.
La prospettiva di Namirial
L’avvio della Germania è volutamente sequenziale: prima l’identità, poi ulteriori attestazioni e la firma nel corso del 2027, i wallet privati dal 2028. Il contributo di Namirial è rendere questa sequenza praticabile per le relying party già oggi e portabile in tutta Europa in seguito.
Per onboarding e KYC, ciò significa ripensare il percorso per il 2027 attorno a tre principi. Primo, partire dal processo, non dall’interfaccia: registrazione, certificati di accesso e fasi di onboarding definite vengono prima di qualsiasi progettazione delle schermate. Secondo, costruire il percorso che l’AMLR richiederà: un flusso di onboarding basato su wallet costruito oggi soddisfa già i requisiti KYC che si applicano dal 10 luglio 2027, e le attestazioni oltre l’identità potranno essere aggiunte man mano che diventeranno disponibili. Terzo, pianificare fin dal primo giorno per il panorama europeo dei wallet: poiché le relying party private tenute a utilizzare l’autenticazione forte dell’utente dovranno accettare tutti gli EUDI Wallet notificati dal 24 dicembre 2027, un percorso di onboarding progettato solo per d-you richiederebbe un progetto di integrazione entro l’anno.
Con Namirial Onboarding e la Namirial Wallet Platform, Namirial è pronta a supportare le relying party nel ripensare l’onboarding per il 2027 – dall’identificazione tramite presentazione del wallet alla firma qualificata, con collegamento diretto o tramite Namirial come intermediario – in modo che un percorso di onboarding lanciato con d-you a gennaio sia pronto per ogni wallet notificato entro il 2027.