Le 2 janvier 2027, d-you, le portefeuille européen d’identité numérique fourni par l’État allemand, entrera en service : c’est le premier portefeuille de ce type, d’autres (dont plusieurs EUDI Wallets de fournisseurs privés) devant suivre en 2028. Lors de la Smart Country Convention à Berlin à la mi-octobre, Common Codes a présenté la feuille de route du bac à sable au lancement. Common Codes est la société qui, depuis le 1er septembre, pilote le projet national de portefeuille pour le compte du ministère fédéral de la Transformation numérique et de la Modernisation de l’État (BMDS). Le Parlement allemand (Deutscher Bundestag) a adopté la loi sur les identités numériques (DIdG) le 15 octobre ; le Bundesrat devrait l’examiner au plus tard lors de la dernière session de cette année, le 18 décembre, car la DIdG doit entrer en vigueur avant le lancement de d-you.
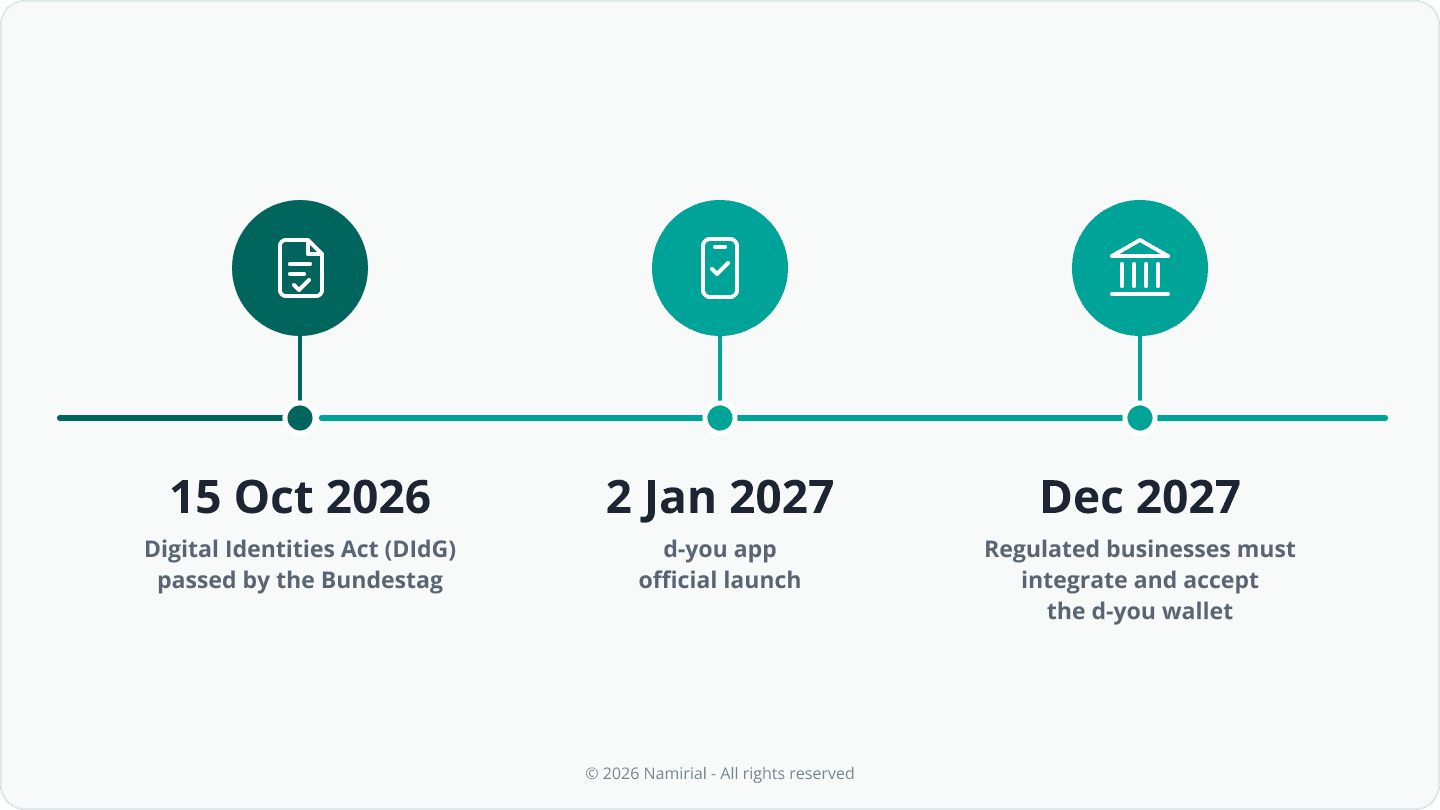
Ce qui démarre en janvier est la première étape du portefeuille étatique au titre du droit national. La certification européenne au titre d’eIDAS doit suivre dès que le périmètre fonctionnel complet sera en place. Pour les banques, les assureurs, les administrations et les autres parties utilisatrices, ce lancement est donc un début, et non un produit abouti. Voici huit enseignements pour la planification 2027.
1 | L’Allemagne construit un écosystème, pas une application
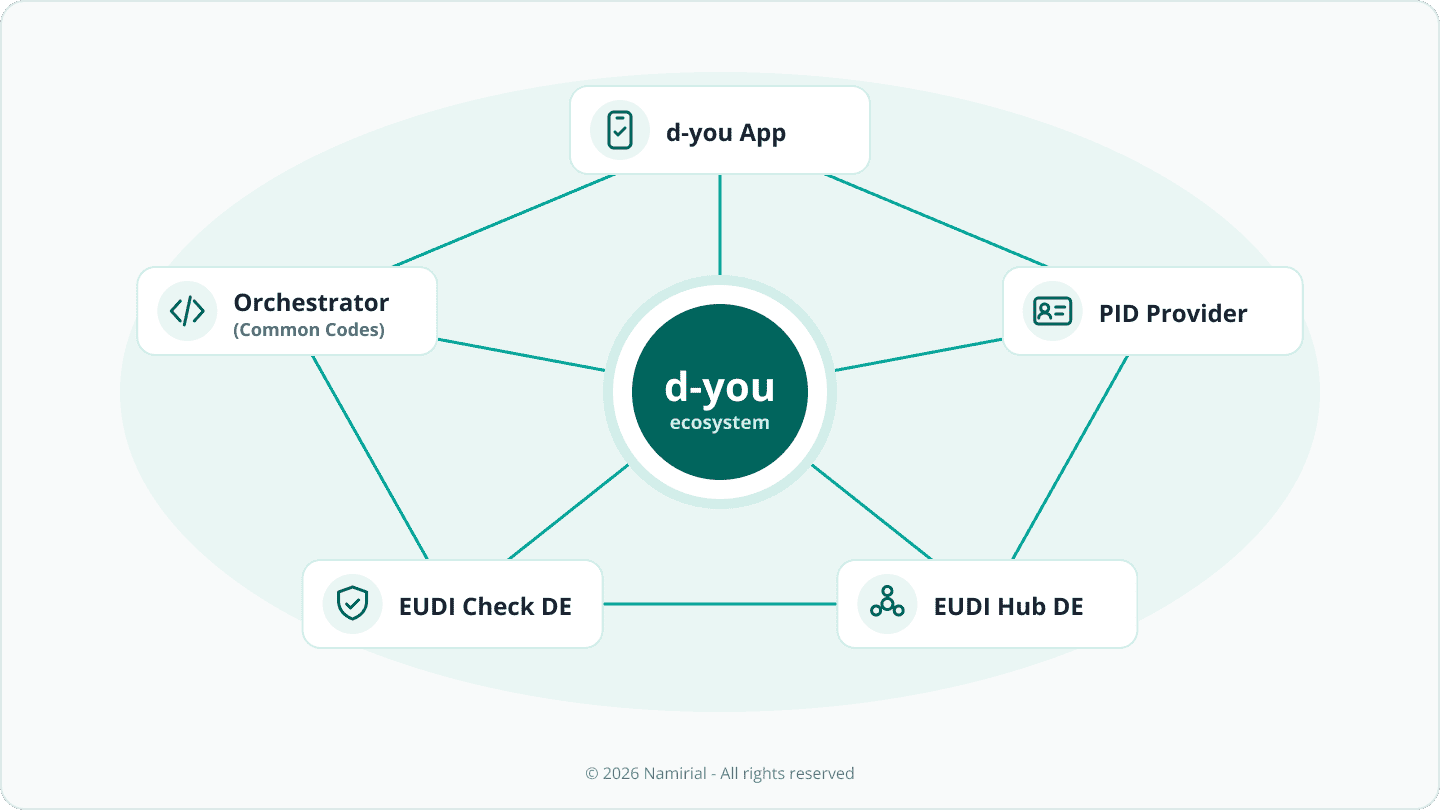
Outre l’application d-you, le projet national comprend un fournisseur de PID, qui délivre l’identité numérique en tant que justificatif de référence, l’EUDI Hub DE pour la gestion des participants à l’écosystème, et l’application EUDI Check DE pour la vérification des justificatifs en présentiel. Common Codes joue le rôle d’orchestrateur, un rôle que le projet gouvernemental de DIdG permet au BMDS de déléguer. Jusqu’en septembre, le projet était piloté par l’Agence fédérale pour l’innovation de rupture (SPRIN-D). Selon Common Codes, plus de 270 partenaires sont actifs dans le bac à sable avec plus de 330 cas d’usage en phase pilote ; plus de 40 partenaires devraient être opérationnels au lancement.
Ce que cela signifie : les parties utilisatrices n’intègrent pas une simple application. Elles rejoignent un système encadré, avec enregistrement, certificats d’accès et étapes d’onboarding définies. La planification doit commencer par ce processus, et non par l’interface utilisateur.
2 | L’État lève un obstacle pratique
L’un des obstacles les plus concrets a récemment trouvé une solution : d-you se configure avec la fonction en ligne de la carte d’identité allemande et son code PIN. Dans une enquête Bitkom publiée en avril 2026, 21 % des répondants avaient activé la fonction en ligne mais ne se souvenaient plus de leur PIN ; seuls 18 % l’avaient activée et le connaissaient. En octobre, le BMDS a rétabli le service gratuit de réinitialisation et d’activation du PIN par courrier, de sorte que les citoyens n’ont plus besoin de se rendre dans un bureau local. Les communes, en revanche, continuent de se demander qui paiera le raccordement de leurs services : le financement était la préoccupation la plus fréquente dans une enquête menée auprès des collectivités locales par le groupe parlementaire CDU/CSU en juillet 2026.
Ce que cela signifie : l’État prend en charge l’infrastructure. L’intégration dans les processus métier reste du ressort des parties utilisatrices, et c’est là que se concentrent à la fois l’effort et la valeur.
3 | Résoudre le problème de l’œuf et de la poule
Les utilisateurs n’adoptent un portefeuille que s’ils peuvent l’utiliser quelque part, et les parties utilisatrices n’investissent que là où il y a des utilisateurs. Common Codes nomme elle-même ce problème de l’œuf et de la poule et a demandé aux partenaires du bac à sable un fort engagement. Le point de départ de l’Allemagne est inhabituel. Selon l’eGovernment MONITOR 2026 d’Initiative D21, 29 % des répondants ont utilisé au moins une fois la fonction d’identification en ligne. C’est peu, mais cela signifie aussi que le gouvernement n’a pas à gérer la transition depuis un dispositif national très répandu, comme le fait l’Italie avec SPID ou la Pologne avec mObywatel. Le portefeuille peut être introduit sans coûts de transition.
Ce que cela signifie : les premiers cas d’usage déterminent l’adoption. Namirial accompagne les parties utilisatrices en matière d’onboarding et d’orchestration des parcours – de l’identification par présentation du portefeuille à la signature qualifiée – afin que leurs cas d’usage soient prêts pour la première vague d’utilisateurs.
4 | Les banques et les assureurs passent en premier
Selon Common Codes, 54 des cas d’usage du bac à sable proviennent de la finance et de l’assurance, plus que de tout autre secteur privé. Le calendrier réglementaire l’explique. La DIdG reconnaît l’EUDI Wallet comme moyen d’identification au titre de la loi allemande relative à la lutte contre le blanchiment de capitaux (GwG). Le règlement européen relatif à la lutte contre le blanchiment de capitaux (AMLR) s’applique à partir du 10 juillet 2027, et le projet final de normes techniques de réglementation (RTS) de l’AMLA sur la vigilance à l’égard de la clientèle du 30 septembre 2026 fait référence aux portefeuilles européens d’identité numérique. Matteo Panfilo en a analysé les détails dans l’article de blog « Customer Due Diligence, RTS finaux de l’AMLA : ce qui change pour le KYC et l’entrée en relation à distance ».
Pourtant, le PID seul ne suffit pas à finaliser un onboarding. Il confirme qui est le client, mais une banque ou un assureur a besoin de davantage : le numéro d’identification fiscale lorsque l’AMLR l’exige, une adresse de résidence vérifiée, des informations sur la profession et sur l’objet de la relation d’affaires et, pour les versements ou les prélèvements, un IBAN vérifié. Certaines de ces données parviendront dans le portefeuille sous forme d’attestations – un justificatif IBAN pour les prélèvements figure parmi les cas d’usage présentés pour le lancement – tandis que d’autres continueront de provenir du client et des propres contrôles de la partie utilisatrice.
Ce que cela signifie : quiconque construit dès maintenant un parcours d’onboarding fondé sur le portefeuille construit aussi le parcours KYC que l’AMLR exigera – à condition que le parcours combine le PID avec d’autres attestations et données. Le goulot d’étranglement reste les attestations officielles au-delà de l’identité, comme le numéro fiscal ou l’adresse de résidence, pour lesquelles il n’existe pas encore de calendrier national.
5 | La notoriété est faible, l’intérêt est là
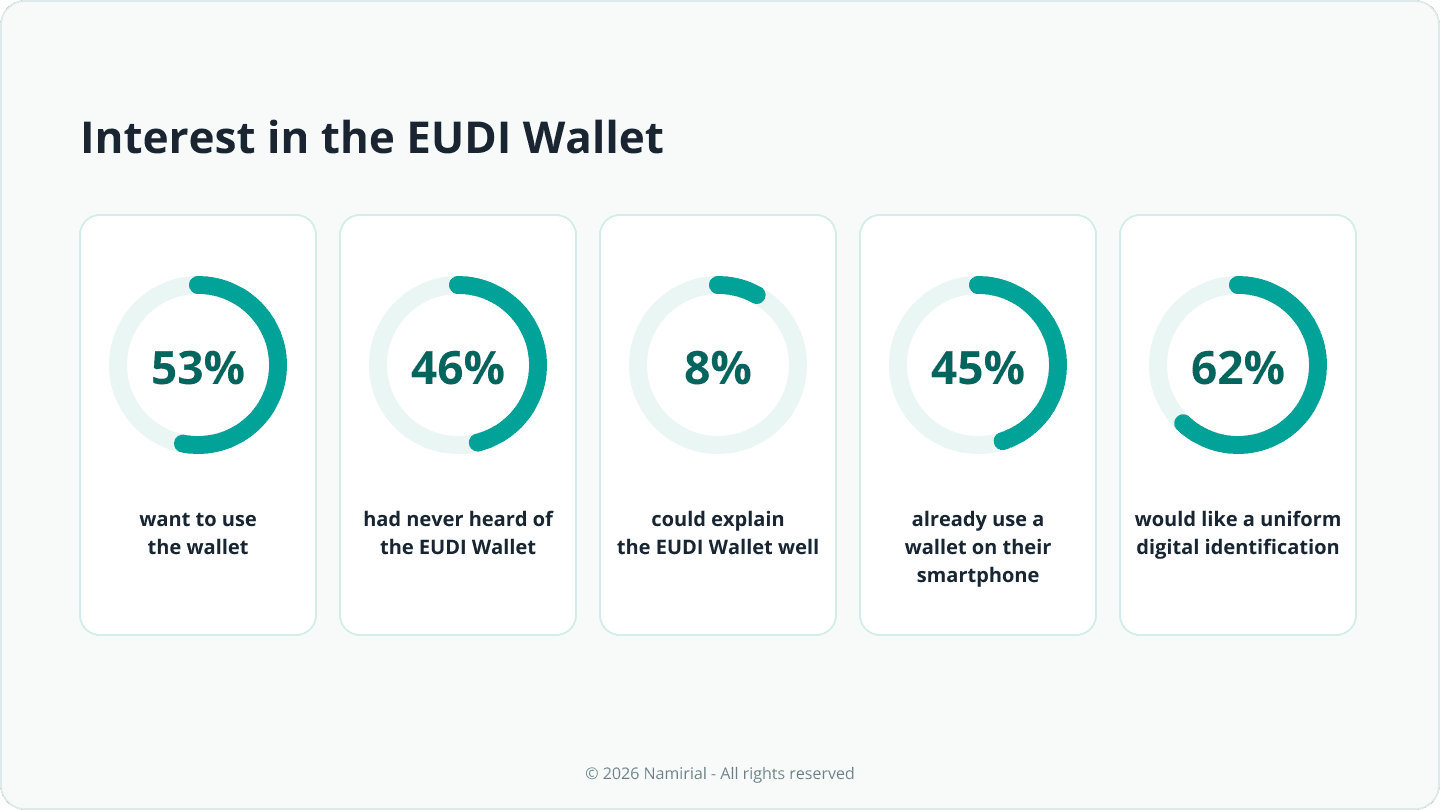
Dans une enquête Bitkom publiée le 15 octobre, 53 % des répondants ont déclaré vouloir utiliser le portefeuille (20 % certainement, 33 % probablement). Dans le même temps, 46 % n’avaient jamais entendu parler de l’EUDI Wallet et seuls 8 % pouvaient bien l’expliquer. L’eGovernment MONITOR 2026 de D21 montre que l’habitude existe déjà : 45 % utilisent un portefeuille sur leur smartphone et 62 % souhaiteraient une identification numérique unifiée.
Aucun objectif d’adoption officiel n’a été publié, et nous ne ferons pas de prévisions sur le nombre d’utilisateurs. Les signaux à surveiller dans les premiers mois sont plus concrets : combien de cas d’usage seront actifs en janvier ; la fluidité de l’onboarding du PID en pratique ; si des scénarios propres au portefeuille, comme l’identification pour le retrait d’un colis ou une carte municipale du bénévole, rencontrent leur public ; et quand les premiers cas d’usage de signature apparaîtront.
Ce que cela signifie : c’est le cas d’usage, et non l’identité, qui fera adopter le portefeuille. Les parties utilisatrices devraient communiquer le bénéfice au sein de leur propre processus plutôt que d’expliquer la technologie.
6 | Orchestrateur et intermédiaire sont deux rôles différents
Deux rôles se confondent facilement. Common Codes gère l’écosystème pour le compte de l’État : elle régit la participation, exploite le hub et soutient le lancement et la croissance. Un intermédiaire au sens de l’article 5 ter, paragraphe 10, du règlement eIDAS agit auprès des portefeuilles pour le compte d’une partie utilisatrice. Il est lui-même traité comme une partie utilisatrice, ne peut pas conserver le contenu de la transaction, et la responsabilité de la demande reste à la charge de la partie utilisatrice qu’il sert. Au lancement, l’Allemagne prend en charge les connexions directes des parties utilisatrices ; les intermédiaires doivent suivre peu après.
Ce que cela signifie : Namirial orchestre le parcours d’onboarding pour le compte de la partie utilisatrice, et non l’écosystème. Les organisations peuvent se connecter directement avec des certificats à leur nom ou recourir à Namirial comme intermédiaire pour atteindre tous les portefeuilles notifiés via une seule intégration.
7 | Le rôle des fournisseurs privés
En 2027, les fournisseurs privés interviennent en tant que parties utilisatrices, émetteurs d’attestations électroniques d’attributs et fournisseurs de signature. Selon Common Codes, d’autres fournisseurs doivent mettre leurs propres portefeuilles sur le marché à partir de janvier 2028. Une signature électronique qualifiée directement depuis d-you est prévue pour 2027, sans trimestre confirmé. Namirial est partenaire officiel du lancement de d-you, avec un cas d’usage de signature électronique qualifiée : l’identification via d-you comme base de délivrance du certificat de signature qualifiée.
Un rôle de l’écosystème reste à pourvoir : les fournisseurs privés d’attestations électroniques qualifiées d’attributs (QEAA). Seuls les prestataires de services de confiance qualifiés peuvent les délivrer et, au titre d’eIDAS, elles ont le même effet juridique que les attestations papier légalement délivrées. Aucune des attestations présentées pour le lancement n’est annoncée comme une attestation qualifiée d’un fournisseur privé. Lorsqu’une partie utilisatrice a besoin de sécurité juridique – pour des qualifications professionnelles, des pouvoirs de représentation ou la titularité d’un compte – des attestations qualifiées seront requises, et l’écosystème ne dispose pas encore d’émetteurs privés prêts à les fournir.
Ce que cela signifie : la vérification n’est que la moitié de la transaction. Les contrats, les ouvertures de compte et les modifications de police exigent une déclaration de volonté juridiquement contraignante, et la signature qualifiée achève ce que le portefeuille commence. En tant que prestataire de services de confiance qualifié, Namirial se prépare à ajouter les attestations qualifiées comme couche suivante.
8 | d-you est l’un des plus de 30 EUDI Wallets
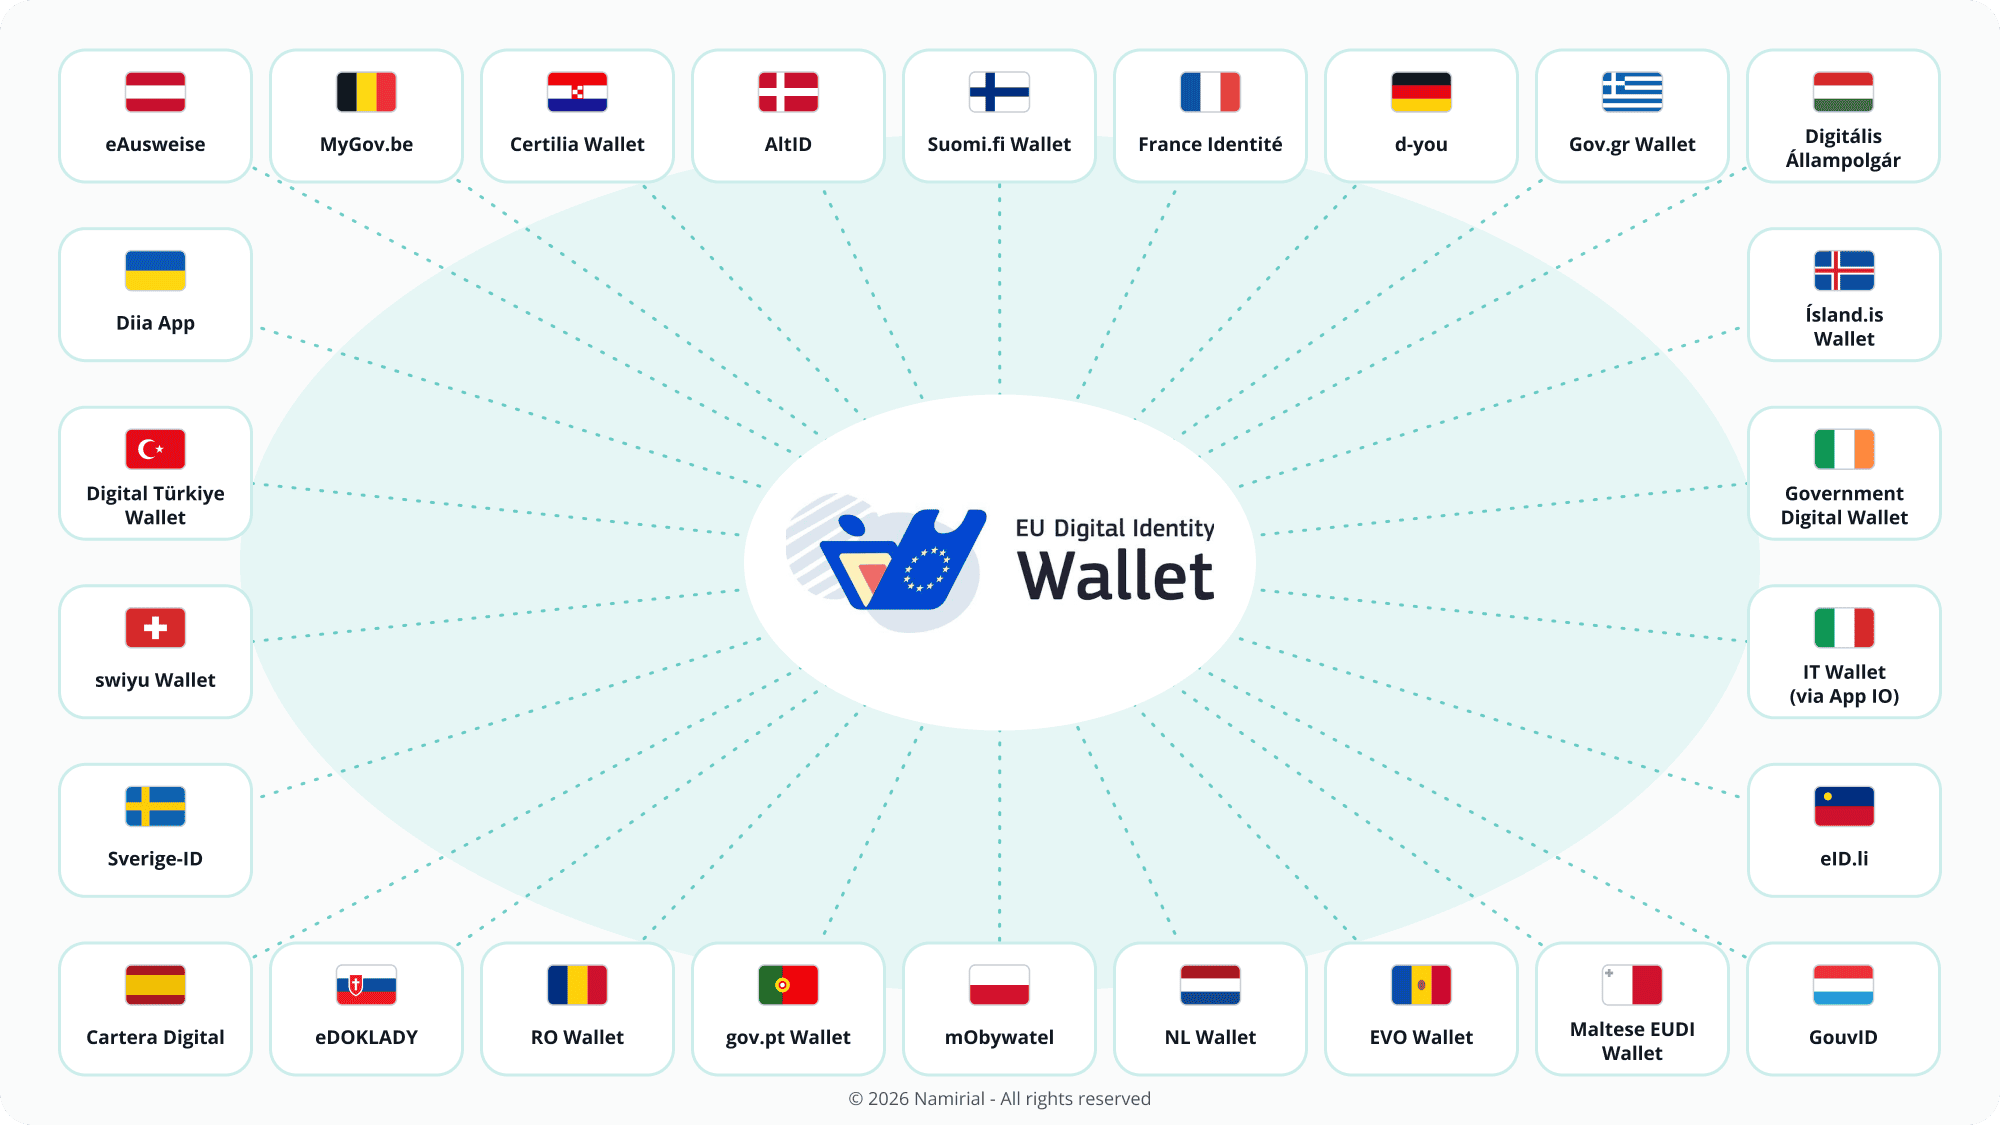
À partir du 24 décembre 2027, les parties utilisatrices privées tenues d’appliquer l’authentification forte de l’utilisateur, y compris les banques et les prestataires de services de paiement, devront accepter les EUDI Wallets. L’obligation couvre tous les portefeuilles notifiés de l’UE et de l’EEE, pas seulement d-you. Le niveau de préparation varie fortement selon les plus de 30 feuilles de route nationales. Namirial est le seul fournisseur privé présent dans les trois rôles de la fédération de test de l’IT-Wallet italien. Lors de l’événement d’interopérabilité de France Identité, EUDI Unfold, du 21 au 25 septembre, Namirial a réussi 143 des 145 cas de test. Son intégration au Danemark est en cours. Namirial a participé au Large-Scale Pilot (LSP) POTENTIAL et à EWC. Namirial est actuellement engagée dans les deux LSP – APTITUDE et WE BUILD.
Le bouton d-you aidera le lancement national : les utilisateurs reconnaissent un signe familier et les parties utilisatrices disposent d’un moyen simple de démarrer. Pour l’interopérabilité européenne, c’est en revanche une base fragile. Un parcours qui ne propose que d-you laisse de côté les autres portefeuilles notifiés que les parties utilisatrices devront accepter à partir de décembre 2027. Un point d’entrée neutre vis-à-vis des portefeuilles, comme la marque de confiance de l’EU Digital Identity Wallet ou la sélection du portefeuille dans le navigateur, garde le parcours ouvert à tous. Luigi Castaldo traite de l’évolution de l’écosystème en France dans son article de blog « France Identité et EUDI Wallet : la contribution de Namirial à l’écosystème français de l’identité numérique ».
Ce que cela signifie : une partie utilisatrice qui ne planifie que pour d-you devra intégrer à nouveau avant la fin de 2027. Construire dès le premier jour pour le paysage européen des portefeuilles évite ce second projet. Utilisez le bouton d-you là où il aide à la reconnaissance, mais construisez le parcours qui se trouve derrière de façon neutre vis-à-vis des portefeuilles.
La perspective de Namirial
Le démarrage de l’Allemagne est délibérément séquentiel : d’abord l’identité, puis d’autres attestations et la signature au cours de 2027, les portefeuilles privés à partir de 2028. La contribution de Namirial consiste à rendre cette séquence praticable dès aujourd’hui pour les parties utilisatrices et portable à travers l’Europe par la suite.
Pour l’onboarding et le KYC, cela signifie repenser le parcours pour 2027 autour de trois principes. Premièrement, commencer par le processus, pas par l’interface : l’enregistrement, les certificats d’accès et les étapes d’onboarding définies passent avant toute conception d’écran. Deuxièmement, construire le parcours que l’AMLR exigera : un parcours d’onboarding fondé sur le portefeuille construit dès maintenant répond déjà aux exigences KYC applicables à partir du 10 juillet 2027, et les attestations au-delà de l’identité pourront être ajoutées au fur et à mesure de leur disponibilité. Troisièmement, planifier dès le premier jour pour le paysage européen des portefeuilles : comme les parties utilisatrices privées tenues d’appliquer l’authentification forte de l’utilisateur devront accepter tous les EUDI Wallets notifiés à partir du 24 décembre 2027, un parcours d’onboarding conçu uniquement pour d-you nécessiterait un projet d’intégration dans l’année.
Avec Namirial Onboarding et la Namirial Wallet Platform, Namirial est prête à accompagner les parties utilisatrices dans la refonte de leur onboarding pour 2027 – de l’identification par présentation du portefeuille à la signature qualifiée, par connexion directe ou via Namirial comme intermédiaire – afin qu’un parcours d’onboarding lancé avec d-you en janvier soit prêt pour tous les portefeuilles notifiés d’ici 2027.