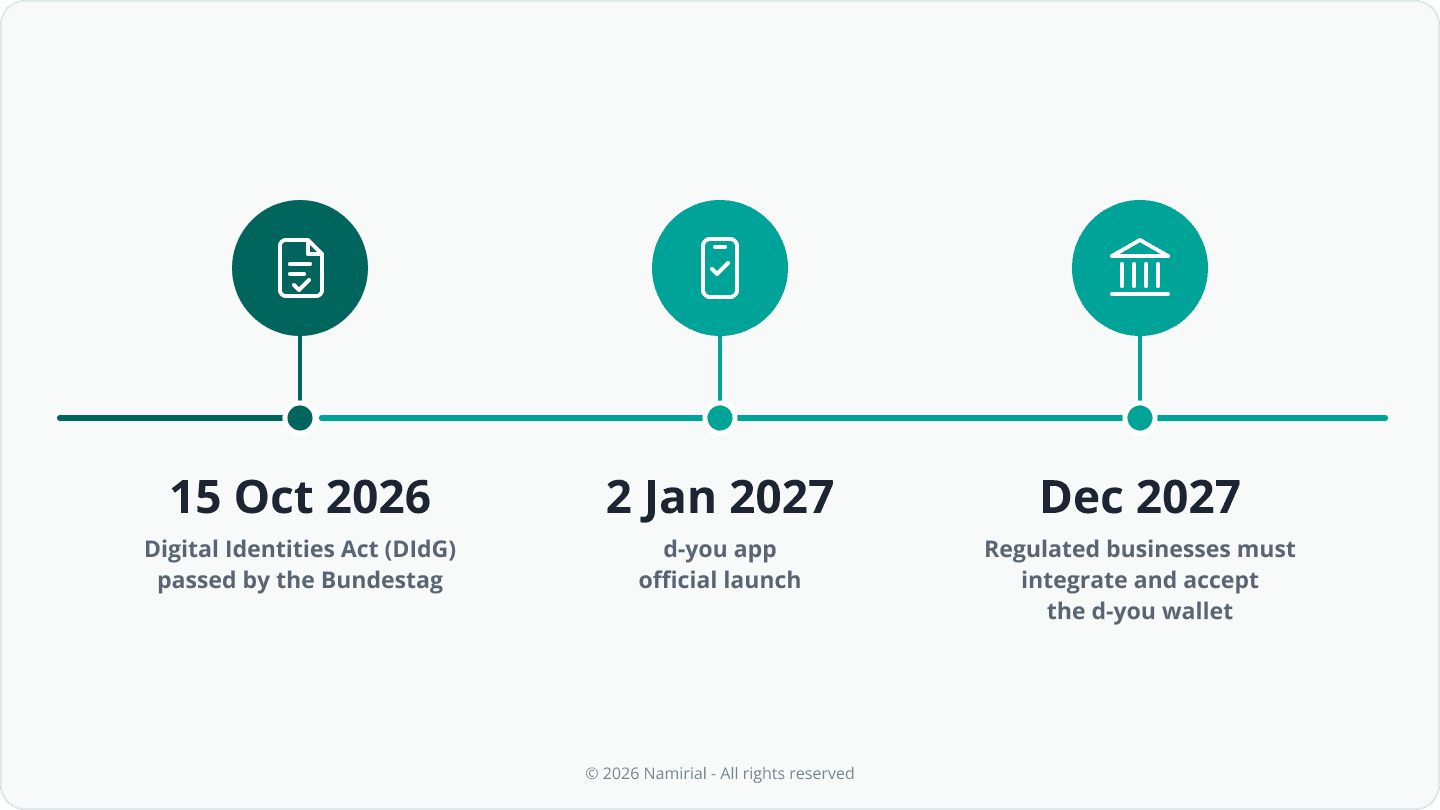
Am 2. Januar 2027 geht d-you, Deutschlands staatlich bereitgestellte europäische digitale Identitäts-Wallet, in den Wirkbetrieb – die erste Wallet dieser Art, zusammen mit weiteren (darunter mehreren EUDI Wallets privater Anbieter), die 2028 folgen sollen. Auf der Smart Country Convention Mitte Oktober in Berlin präsentierte Common Codes die Roadmap vom Sandbox-Programm bis zum Start. Common Codes ist das Unternehmen, das seit dem 1. September im Auftrag des Bundesministeriums für Digitales und Staatsmodernisierung (BMDS) das nationale Wallet-Projekt betreibt. Der Deutsche Bundestag hat am 15. Oktober 2026 das Digitale Identitätengesetz (DIdG) beschlossen. Der Bundesrat muss dem Gesetz noch zustimmen, spätestens in seiner letzten Plenarsitzung des Jahres am 18. Dezember 2026, denn das DIdG muss vor dem Start von d-you in Kraft treten.
Was im Januar zur Verfügung steht, ist die erste Ausbaustufe der staatlichen EUDI-Wallet auf Grundlage des nationalen Rechts. Die Zertifizierung nach eIDAS – Voraussetzung für die Notifizierung gegenüber der EU-Kommission – soll folgen, sobald der volle Funktionsumfang umgesetzt ist. Für Banken, Versicherer, Behörden und andere vertrauende Beteiligte steht mit dem Start also kein fertiges Produkt bereit, sondern eine App, deren Funktionen schrittweise erweitert werden. Hier sind acht Erkenntnisse für die Planung 2027.
1 | Deutschland baut ein Ökosystem auf, keine App
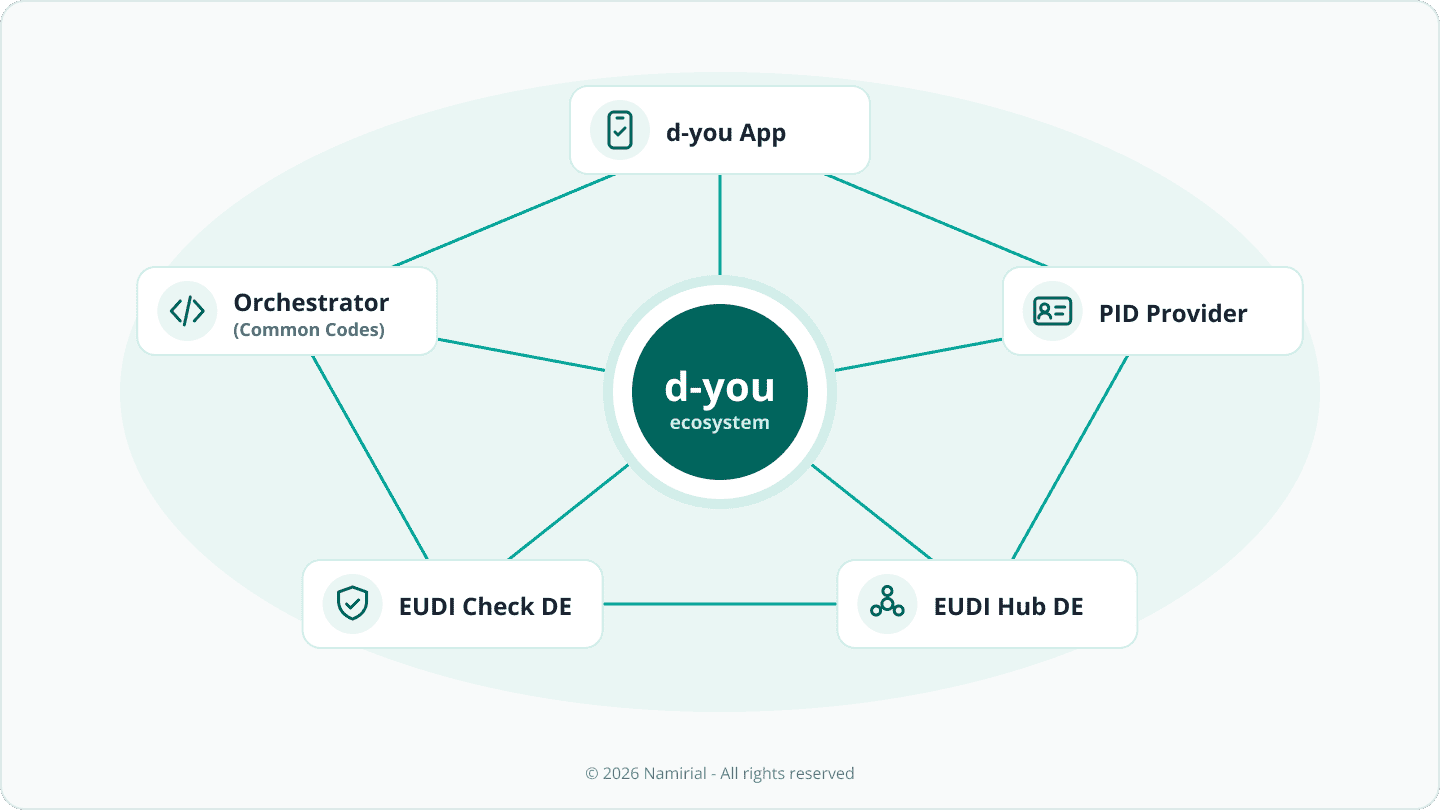
Neben der d-you-App besteht das nationale Projekt aus einem PID-Anbieter, der die Personenidentifizierungsdaten (PID) als grundlegenden Identitätsnachweis ausstellt, dem EUDI Hub DE zur Verwaltung der Ökosystemteilnehmer und der EUDI Check DE-App zur Prüfung von Nachweisen vor Ort. Common Codes fungiert als Orchestrator, eine Rolle, die der Regierungsentwurf des DIdG dem BMDS zu übertragen erlaubt. Bis September wurde das Projekt von der Bundesagentur für Sprunginnovationen (SPRIN-D) geleitet. Laut Common Codes sind mehr als 270 Partner in der Sandbox aktiv, mit über 330 Anwendungsfällen im Pilotbetrieb; mehr als 40 Partner sollen zum Start live gehen.
Was das bedeutet: Vertrauende Beteiligte (Relying Parties) binden nicht einfach eine App an. Sie treten einem regulierten System mit Registrierung, Zugriffszertifikaten und definierten Onboarding-Schritten bei. Die Planung sollte mit diesem Prozess beginnen, nicht mit der Benutzeroberfläche.
2 | Der Staat hat eine praktische Hürde beseitigt
Eine ganz praktische Hürde ist kürzlich gefallen. d-you wird mit der Online-Ausweisfunktion des Personalausweises und der zugehörigen PIN eingerichtet. In einer im April 2026 veröffentlichten Bitkom-Umfrage hatten 21 % der Befragten die Online-Ausweisfunktion aktiviert, kannten aber ihre PIN nicht mehr; nur 18 % hatten sie aktiviert und kannten sie. Seit Oktober bietet das BMDS den kostenlosen PIN-Rücksetzbrief zur Neusetzung und Aktivierung der PIN wieder an. Er wird per Einschreiben an die Meldeadresse zugestellt; ein Termin im Bürgeramt, auf den man in manchen Kommunen wochenlang wartet, ist nicht mehr nötig. Die Kommunen fragen allerdings nach wie vor, wer die Anbindung ihrer Dienste an d-you bezahlt: Die Finanzierung war das am häufigsten genannte Anliegen in einer Umfrage der CDU/CSU-Fraktion im Juli 2026.
Was das bedeutet: Der Staat trägt die Infrastruktur. Die Integration in die Geschäftsprozesse bleibt Sache der vertrauenden Beteiligten – und dort liegen Aufwand wie Nutzen.
3 | Das Henne-Ei-Problem
Nutzer greifen nur dann zur Wallet, wenn sie sie auch irgendwo einsetzen können – und vertrauende Beteiligte investieren nur dort, wo es Nutzer gibt. Common Codes nennt dieses Henne-Ei-Problem selbst und hat die Sandbox-Partner um starkes Engagement gebeten. Deutschland liegt bei der Nutzung digitaler Identitäten im europäischen Vergleich weit hinter der Spitze – was in der aktuellen Lage aber auch Vorteile hat. Laut dem eGovernment MONITOR 2026 der Initiative D21 haben 29 % der Befragten die Online-Ausweisfunktion mindestens einmal genutzt. Das ist niedrig, bedeutet aber auch, dass die Bundesregierung – anders als Italien mit SPID oder Polen mit mObywatel – keinen Übergang von einem weit verbreiteten nationalen System organisieren muss. Die Wallet kann eingeführt werden, ohne einen etablierten Massenstandard ablösen zu müssen.
Was das bedeutet: Frühe Anwendungsfälle entscheiden über die Akzeptanz. Namirial unterstützt vertrauende Beteiligte beim Onboarding und bei der Orchestrierung der Customer Journey – von der Identifizierung über die Vorlage von Nachweisen aus der Wallet bis zur qualifizierten elektronischen Signatur –, damit ihre Anwendungsfälle für die erste Welle von Nutzern bereit sind.
4 | Banken und Versicherer gehen voran
Laut Common Codes stammen 54 der Anwendungsfälle in der Sandbox aus der Finanz- und Versicherungswirtschaft – mehr als aus jeder anderen Branche der Privatwirtschaft. Der Grund liegt im regulatorischen Zeitplan. Mit Inkrafttreten des DIdG wird die EUDI-Wallet im Geldwäschegesetz (GwG) als Mittel zur Identifizierung anerkannt. Die EU-Geldwäscheverordnung (AMLR) gilt ab dem 10. Juli 2027; der finale Entwurf der technischen Regulierungsstandards (RTS) der AMLA zu den Sorgfaltspflichten gegenüber Kunden (Customer Due Diligence, CDD) vom 30. September 2026 nimmt Bezug auf EUDI-Wallets. Matteo Panfilo hat die Details im Blogbeitrag „Customer Due Diligence, endgültige RTS der AMLA: Was ändert sich bei KYC und der Fern-Kundenanmeldung?“ analysiert.
Die PID in der EUDI-Wallet reichen jedoch für ein Onboarding in der Finanzbranche nicht aus. Sie bestätigen, wer der Kunde ist; Banken und Versicherer benötigen aber mehr: die steuerliche Identifikationsnummer, soweit die AMLR sie verlangt, eine verifizierte Wohnanschrift, Angaben zu Beruf und Zweck der Geschäftsbeziehung sowie für Auszahlungen oder Lastschriften eine verifizierte IBAN. Einige dieser Daten gelangen als elektronische Attributsbescheinigungen in die Wallet – eine IBAN-Bescheinigung für Lastschriften gehört zu den Anwendungsfällen, die für den Start von d-you vorgesehen sind –, andere stammen weiterhin vom Kunden selbst und aus den eigenen Prüfungen der vertrauenden Beteiligten.
Was das bedeutet: Wer jetzt eine wallet-basierte Onboarding-Strecke aufbaut, baut damit zugleich den KYC-Prozess, den die AMLR verlangt – vorausgesetzt, die Strecke kombiniert die PID mit weiteren Attributsbescheinigungen und Daten. Der Engpass bleiben amtliche Attributsbescheinigungen jenseits der Identität, etwa zur Steuer-ID oder zur Meldeadresse; für sie gibt es noch keinen bundesweiten Zeitplan.
5 | Großes Interesse, noch geringer Bekanntheitsgrad
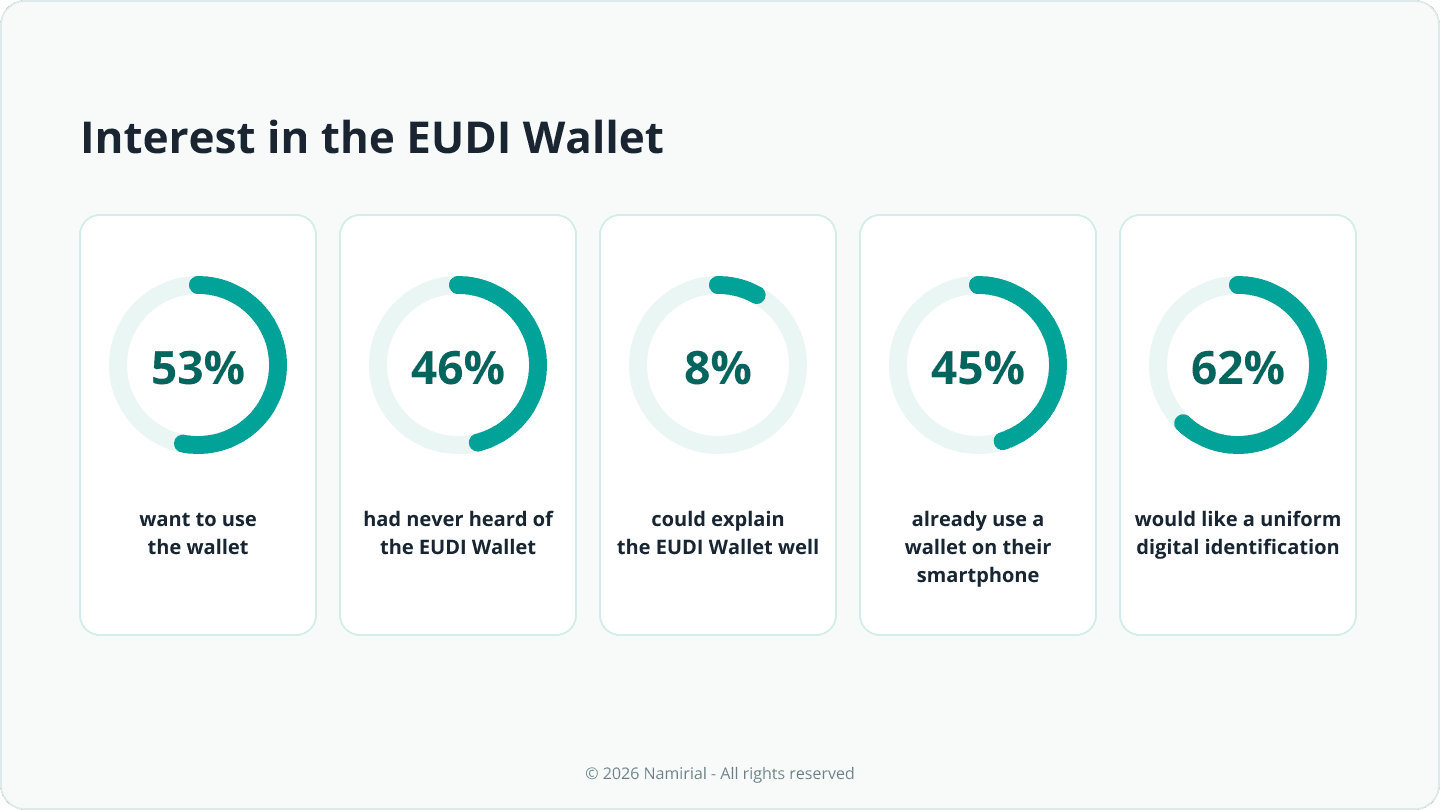
In einer am 15. Oktober veröffentlichten Bitkom-Umfrage gaben 53 % der Befragten an, die EUDI-Wallet künftig nutzen zu wollen (20 % „auf jeden Fall“, 33 % „eher schon“). Gleichzeitig hatten 46 % noch nie von der EUDI-Wallet gehört, und nur 8 % konnten sie gut erklären. Der eGovernment MONITOR 2026 der Initiative D21 zeigt, dass Wallets für viele bereits Alltag sind: 45 % nutzen eine Wallet auf ihrem Smartphone, und 62 % wünschen sich eine einheitliche digitale Identifikation.
Offizielle Zielwerte für die Verbreitung wurden bislang nicht veröffentlicht, und wir werden keine Nutzerzahlen prognostizieren. Die Signale, die in den ersten Monaten beobachtet werden sollten, sind konkreter: wie viele Anwendungsfälle im Januar tatsächlich live sind; wie reibungslos das PID-Onboarding in der Praxis funktioniert; ob Wallet-exklusive Szenarien wie die Identifikation zur Paketabholung oder eine kommunale Ehrenamtskarte an Bedeutung gewinnen; und wann die ersten Signatur-Anwendungsfälle erscheinen.
Was das bedeutet: Den Ausschlag gibt der konkrete Anwendungsfall, nicht die Identifizierung an sich. Vertrauende Beteiligte sollten deshalb den Nutzen in ihrem eigenen Prozess kommunizieren, anstatt die Technologie zu erklären. Das sieht auch die Kommunikationsstrategie von BMDS und Common Codes so vor.
6 | Orchestrator und Intermediär sind unterschiedliche Rollen
Zwei Rollen werden leicht verwechselt. Die Common Codes GmbH verwaltet das Ökosystem im Auftrag des Staates: Sie regelt die Teilnahme, betreibt den Hub und unterstützt den Start und das Wachstum. Ein Intermediär nach Artikel 5b Absatz 10 der eIDAS-Verordnung handelt gegenüber den Wallets im Auftrag eines vertrauenden Beteiligten. Er gilt selbst als vertrauender Beteiligter, darf den Inhalt der Transaktion nicht speichern, und die Haftung für die Anfrage bleibt bei dem vertrauenden Beteiligten, für den er tätig ist. Zum Start unterstützt Deutschland nur die direkte Anbindung vertrauender Beteiligter; Intermediäre sollen kurz darauf folgen.
Was das bedeutet: Namirial orchestriert die Onboarding-Strecke im Auftrag des vertrauenden Beteiligten – nicht das Ökosystem. Organisationen können sich direkt mit auf sie selbst ausgestellten Zugriffszertifikaten anbinden oder Namirial als Intermediär nutzen, um alle notifizierten EUDI-Wallets über eine einzige Integration in ihre Prozesse einzubinden.
7 | Die Rolle privater Anbieter
Im Jahr 2027 treten private Anbieter als vertrauende Beteiligte, als Aussteller elektronischer Attributsbescheinigungen und als Signaturanbieter auf. Laut Common Codes sollen weitere Anbieter nach derzeitiger Planung ab Januar 2028 eigene Wallets auf den Markt bringen können. Qualifizierte elektronische Signaturen direkt aus d-you – für nicht berufliche Zwecke kostenfrei, wie es die eIDAS-Verordnung vorsieht – sollen im Laufe des Jahres 2027 möglich werden; ein Quartal ist dafür noch nicht bestätigt. Namirial ist offizieller d-you-Launch-Partner und wird auf Basis der Identifizierung mit d-you qualifizierte Zertifikate für elektronische Signaturen ausstellen.
Eine Rolle im Ökosystem ist noch nicht besetzt: private Aussteller qualifizierter elektronischer Attributsbescheinigungen (QEAA). Nur qualifizierte Vertrauensdiensteanbieter dürfen sie ausstellen, und nach eIDAS haben sie die gleiche rechtliche Wirkung wie rechtmäßig ausgestellte Nachweise auf Papier. Keine der zum Start angekündigten Attributsbescheinigungen ist eine qualifizierte Bescheinigung eines privaten Anbieters. Wo ein vertrauender Beteiligter Rechtssicherheit benötigt – etwa bei Berufsqualifikationen, Vertretungsbefugnissen oder der Kontoinhaberschaft –, sind qualifizierte Bescheinigungen das Mittel der Wahl; private Aussteller, die sie liefern könnten, gibt es im Ökosystem noch nicht.
Was das bedeutet: Die Verifizierung von Identität und Nachweisen ist nur die eine Hälfte einer Transaktion. Verträge, Kontoeröffnungen und Policenänderungen erfordern rechtsverbindliche Willenserklärungen; die qualifizierte elektronische Signatur vollendet, was mit der Wallet beginnt. Als qualifizierter Vertrauensdiensteanbieter bereitet Namirial qualifizierte elektronische Attributsbescheinigungen als nächste Ebene vor.
8 | d-you ist eine von mehr als 30 EUDI-Wallets
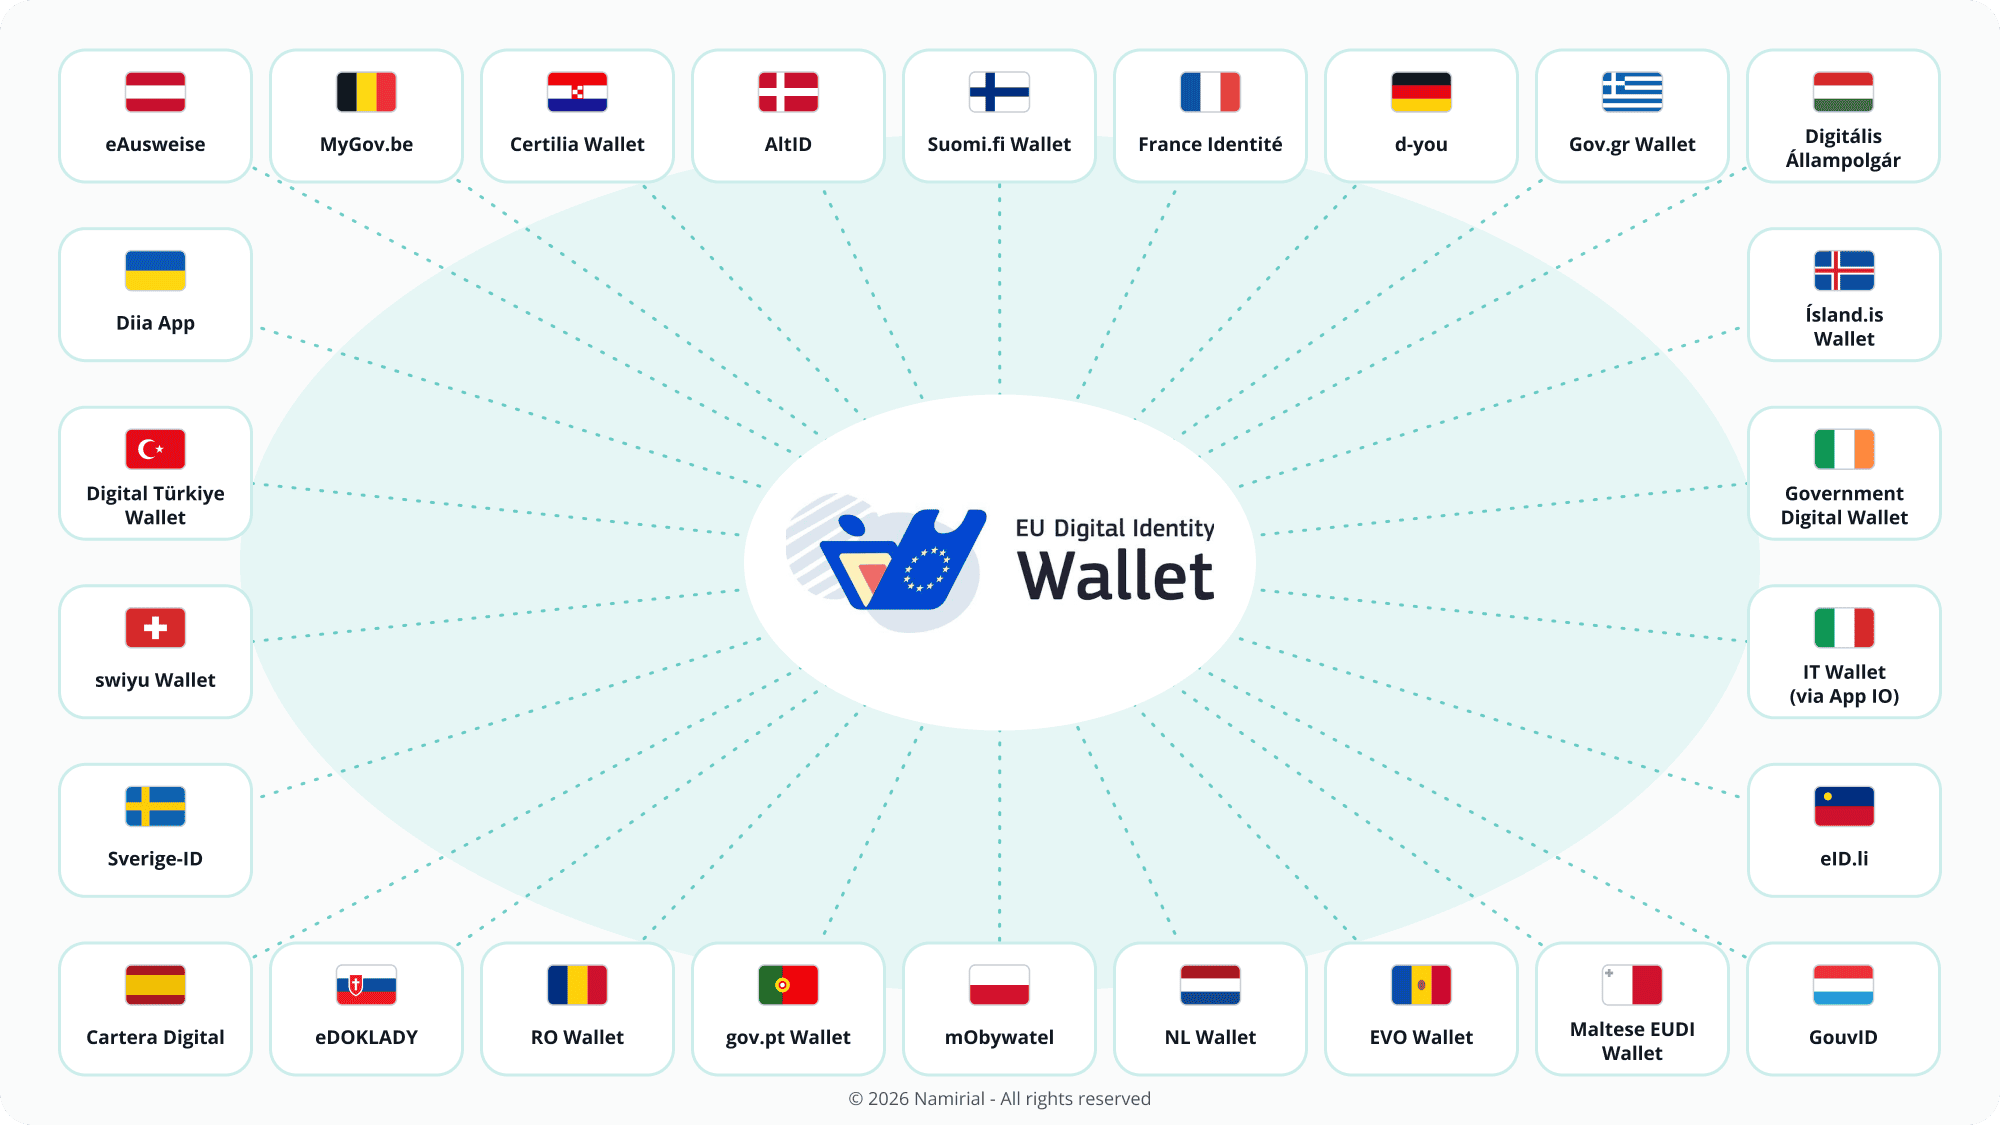
Ab dem 24. Dezember 2027 müssen private vertrauende Beteiligte, die zur starken Nutzerauthentifizierung verpflichtet sind, darunter Banken und Zahlungsdienstleister, EUDI-Wallets akzeptieren. Die Pflicht gilt für alle notifizierten EUDI-Wallets aus der EU und dem EWR, nicht nur für d-you. Der Reifegrad der nationalen Roadmaps unterscheidet sich stark. Namirial ist der einzige private Anbieter in allen drei Rollen der italienischen IT-Wallet-Testföderation. Bei EUDI Unfold, der Interoperabilitätsveranstaltung von France Identité vom 21. bis 25. September, bestand Namirial 143 von 145 Testfällen. Die Anbindung in Dänemark läuft. Namirial war an den Large-Scale-Pilots (LSP) POTENTIAL und EWC beteiligt und ist in beiden derzeit laufenden LSPs aktiv, APTITUDE und WE BUILD.
Der d-you-Button unterstützt den nationalen Start: Nutzer erkennen ein vertrautes Zeichen, und vertrauende Beteiligte erhalten einen einfachen Einstieg. Für die europäische Interoperabilität ist zu wünschen, dass der Button grafisch um EU-Elemente weiterentwickelt wird. Ein Prozess, der nur d-you unterstützen würde, ließe die anderen notifizierten EUDI-Wallets außen vor, die vertrauende Beteiligte ab Dezember 2027 akzeptieren müssen. Ein wallet-neutraler Einstieg – etwa das in Erarbeitung befindliche EU-Vertrauenssiegel für EUDI-Wallets (EU Digital Identity Wallet Trust Mark) oder eine browserbasierte Wallet-Auswahl – hält die Strecke für alle offen. Luigi Castaldo behandelt die Entwicklung des Ökosystems in Frankreich in seinem Blogbeitrag „France Identité und EUDI-Wallet: Namirials Beitrag zum französischen Ökosystem der digitalen Identität“.
Was das bedeutet: Ein vertrauender Beteiligter, der zunächst nur für d-you plant, muss vor Ende 2027 nachintegrieren. Wer von Anfang an für die europäische Wallet-Landschaft plant und baut, erspart sich dieses zweite Projekt. Empfehlung: den d-you-Button nutzen, wo er die Wiedererkennung stärkt, die Strecke dahinter aber wallet-neutral aufbauen.
Namirials Perspektive
Deutschlands Start ist bewusst sequentiell: zuerst die Identität, weitere Attributsbescheinigungen und die qualifizierte elektronische Signatur im Laufe des Jahres 2027, EUDI-Wallets privater Anbieter ab 2028. Namirials Beitrag ist es, diese Abfolge für vertrauende Beteiligte schon heute praktikabel und später europaweit übertragbar zu machen.
Für Onboarding und KYC heißt das, die Onboarding-Strecke für 2027 nach drei Prinzipien neu aufzusetzen. Erstens: mit dem Prozess beginnen, nicht mit der Benutzeroberfläche. Registrierung, Zugriffszertifikate und definierte Onboarding-Schritte kommen vor jeder Gestaltung der Oberfläche. Zweitens: die Strecke so bauen, wie die AMLR sie verlangen wird. Ein jetzt aufgebauter wallet-basierter Onboarding-Prozess ist bereits auf die KYC-Anforderungen ausgerichtet, die ab dem 10. Juli 2027 gelten; Attributsbescheinigungen über die Identität hinaus lassen sich ergänzen, sobald sie verfügbar sind. Drittens: von Anfang an für die europäische Wallet-Landschaft planen. Da private vertrauende Beteiligte, die zur starken Nutzerauthentifizierung verpflichtet sind, ab dem 24. Dezember 2027 alle notifizierten EUDI-Wallets akzeptieren müssen, bräuchte eine ausschließlich für d-you konzipierte Onboarding-Strecke noch im selben Jahr ein weiteres Integrationsprojekt.
Mit Namirial Onboarding und der Namirial Wallet Platform unterstützt Namirial vertrauende Beteiligte dabei, ihr Onboarding für 2027 neu aufzustellen – von der Identifizierung über die Vorlage von Nachweisen aus der Wallet bis zur qualifizierten elektronischen Signatur, per Direktanbindung oder über Namirial als Intermediär. So ist eine Onboarding-Strecke, die im Januar mit d-you startet, bis Ende 2027 für jede notifizierte Wallet bereit.